Tecnologia Co. de Shenzhen Xinchitai, Ltd.
Notícias

O mercado de armazenamento em julho de 2026 apresentou divergência significativa: os preços dos SSDs se estabilizaram enquanto os preços dos DDR5 continuaram a subir, atingindo novos máximos.

Recentemente, o mercado global de armazenamento apresentou uma divergência estrutural significativa. Entrando em julho de 2026, para consumidorSSDos preços geralmente estabilizaram, com flutuações mínimas nos preços do mercado final e uma oferta e procura relativamente equilibradas. Entretanto, os preços das memórias DDR5 continuaram a sua tendência ascendente ao longo do ano, com os aumentos mensais a alargarem-se e o crescimento anual a aumentar significativamente, tornando-se a maior variável de preço na indústria de armazenamento. Os analistas da indústria salientam que a reestruturação da capacidade de produção impulsionada pelo poder computacional da IA ​​e o descompasso entre a oferta e a procura são os principais factores que impulsionam esta polarização no mercado de armazenamento. A indústria ultrapassou oficialmente o ciclo homogéneo de aumentos e descidas generalizadas de preços, entrando numa nova fase de divergência estrutural.


Do ponto de vista do desempenho do mercado de SSD, os preços de vários produtos SSD para PC convencionais e de consumo já entraram em uma faixa estável. De acordo com os dados de preços dos canais de hardware nacionais, os preços atuais dos principais SSDs PCIe 4.0 de 1 TB e 2 TB permaneceram relativamente estáveis, sem flutuações significativas de preços, e as diferenças de preços das marcas permaneceram normais. Em comparação com as flutuações de preços causadas por flutuações anteriores na capacidade de produção de chips de memória, o estoque atual de chips de memória flash NAND está dentro de uma faixa razoável. Samsung, SK Hynix, Micron e fabricantes de memória nacionais estão liberando capacidade de produção de forma constante, e a oferta e a demanda no mercado consumidor de SSD estão basicamente equilibradas.


Entretanto, o cenário competitivo do mercado de SSD compensou eficazmente a pressão dos aumentos de preços. Por um lado, os chips de armazenamento nacionais e as marcas independentes continuaram a exercer a sua força, aumentando de forma constante a capacidade de produção e preenchendo a lacuna de oferta do mercado, suprimindo efectivamente o potencial para aumentos significativos de preços. Por outro lado, a taxa de crescimento da procura nos mercados de electrónica de consumo e de PC foi moderada, sem acumulação concentrada de reservas ou aumento da procura. O giro dos estoques dos canais foi ordenado e os fabricantes não precisaram ajustar os preços para equilibrar o mercado. No geral, as tendências de preços permaneceram estáveis ​​e controláveis, e os custos dos consumidores para construir e atualizar PCs permaneceram estáveis.


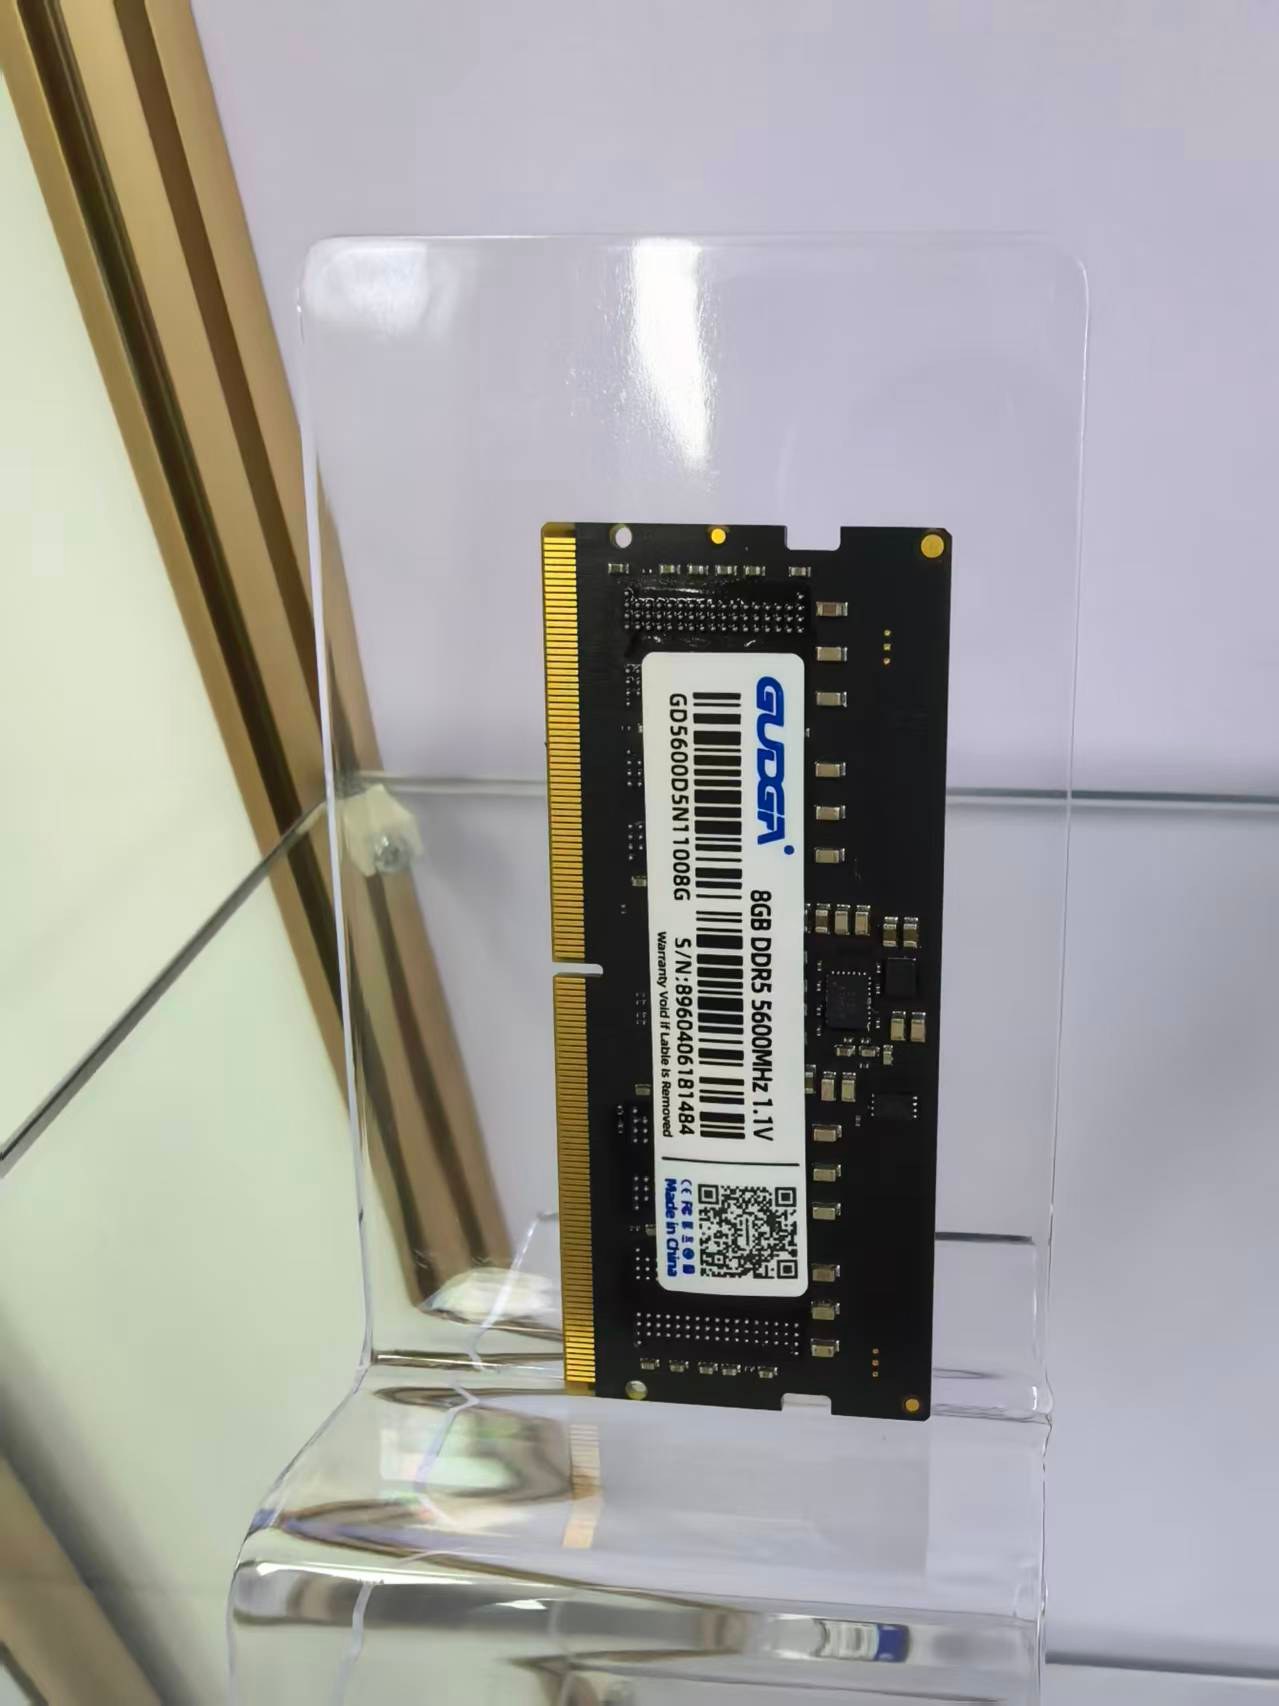
Em total contraste com a tendência estável dos SSDs, os preços das memórias DDR5 continuaram a subir, com a tendência de aumento de preços persistindo ao longo do primeiro semestre de 2026 e continuando em julho. De acordo com os dados mais recentes da organização industrial ThinkComputers, os preços das memórias DDR5 aumentaram 7% em julho de 2026, um aumento impressionante de 448% em comparação com o mesmo período de 2025. Os preços de muitos módulos de memória DDR5 de capacidade convencional atingiram novos máximos em quase dois anos. Os dados do canal mostram que os preços contratuais e os preços de varejo dos terminais dos principais módulos DDR5 de 16 GB e 32 GB continuaram a aumentar e os custos de aquisição no mercado aumentaram constantemente.


A principal razão para o aumento contínuo dos preços do DDR5 é a reestruturação estrutural da capacidade da indústria provocada pelo crescimento explosivo do poder de computação da IA. Os três principais fabricantes de DRAM do mundo, Samsung, SK Hynix e Micron, ajustaram significativamente seu layout de capacidade, alocando mais de 40% de sua capacidade de DRAM para a produção de memória de alta largura de banda HBM, DDR5 de ponta para servidores e outros produtos de armazenamento que suportam poder de computação de IA, para garantir totalmente a demanda de data centers de IA e servidores de ponta. Como um único chip HBM ocupa 2 a 3 vezes a área do wafer do DDR5 comum, uma grande quantidade de capacidade está sendo usada para produtos de armazenamento de IA de ponta, comprimindo diretamente o fornecimento de DDR5 de nível consumidor e civil.


Este grave desfasamento entre a oferta e a procura exacerbou ainda mais o aumento dos preços. Atualmente, o estoque geral dos três principais fabricantes de memória é suficiente apenas para 3 a 5 semanas, muito abaixo do padrão de estoque de segurança da indústria de 6 a 8 semanas, resultando em uma escassez estrutural no mercado DDR5 para consumo. Ao mesmo tempo, a procura por servidores de IA está a explodir. A demanda de memória de um único dispositivo de computação de IA excede em muito a dos servidores tradicionais. Em 2026, a procura de DRAM relacionada com IA ultrapassou os 40% e espera-se que exceda os 50% em 2027. Os recursos de capacidade de armazenamento global continuam a inclinar-se para o mercado de potência computacional de topo de gama e a lacuna no fornecimento de DDR5 civil continua a aumentar.


Além disso, os principais fabricantes estrangeiros estão priorizando pedidos de clientes de IA de empresas líderes de tecnologia, destacando ainda mais a lacuna de oferta no mercado doméstico de DDR5 de ponta. Preços de alguns produtos produzidos internamenteDDR5os módulos já ultrapassaram os de marcas estrangeiras, levando a uma expansão contínua dos prêmios no mercado de usuários finais. Como resultado, os custos de material de memória para laptops, desktops e PCs de consumo aumentaram acentuadamente. O custo da memória em laptops finos e leves de nível básico aumentou de 10% para mais de 30%, aumentando indiretamente o custo geral desses produtos.


Em relação às tendências futuras do mercado, os analistas da indústria acreditam que, no curto prazo, o mercado de SSD deverá permanecer estável, com capacidade de produção NAND suficiente e procura estável dos consumidores, não fornecendo base para flutuações significativas de preços. No entanto, o aumento do preço do DDR5 ainda não acabou. Dado o aumento contínuo da procura de energia computacional de IA e a dificuldade em ajustar a estrutura da capacidade de produção no curto prazo, os preços do DDR5 deverão permanecer elevados, com ligeiras flutuações ascendentes no segundo semestre do ano. A longo prazo, à medida que os fabricantes de armazenamento introduzem nova capacidade de produção e otimizam gradualmente a sua estrutura de capacidade, espera-se que o desequilíbrio entre a oferta e a procura de DDR5 diminua gradualmente, mas a diferenciação estrutural dentro da indústria tornar-se-á a norma.


Para os consumidores, a relação custo-benefício das atualizações de SSD e da construção de sistemas é atualmente estável, permitindo compras normais sob demanda. A memória DDR5 é recomendada para compra apenas quando necessário, para evitar aumento de custos devido ao reabastecimento posterior a preços mais altos. Para os fabricantes da indústria, esta diferenciação de mercado está a forçar as empresas a ajustar os seus portefólios de produtos, equilibrando o armazenamento de IA de alta qualidade com a capacidade de armazenamento ao nível do consumidor para aliviar o desequilíbrio entre a oferta e a procura.


Notícias relacionadas
Deixe-me uma mensagem
X
Utilizamos cookies para lhe oferecer uma melhor experiência de navegação, analisar o tráfego do site e personalizar o conteúdo. Ao utilizar este site, você concorda com o uso de cookies.política de Privacidade
RejeitarAceitar