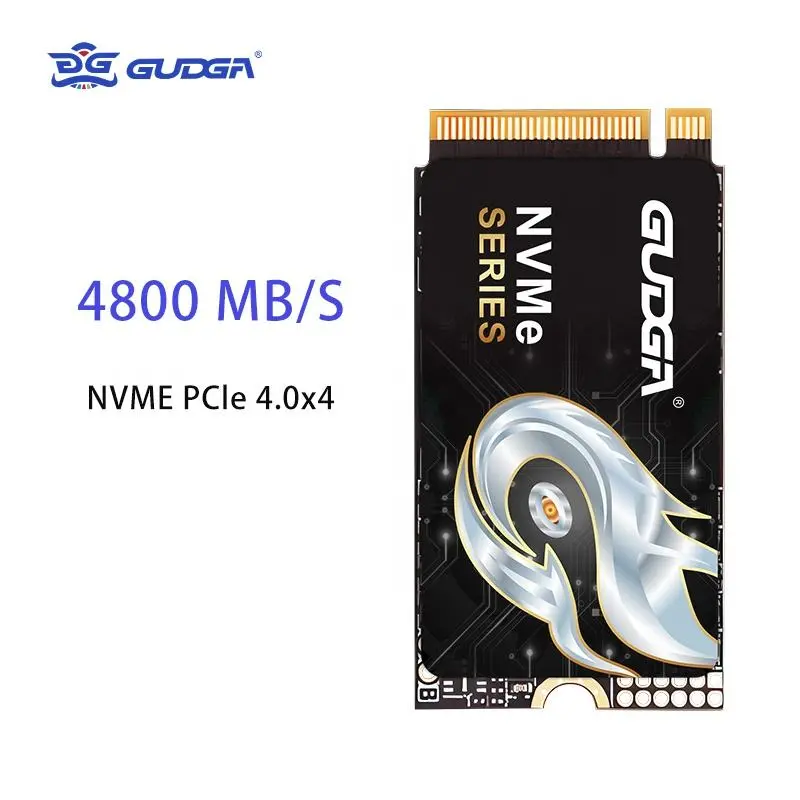
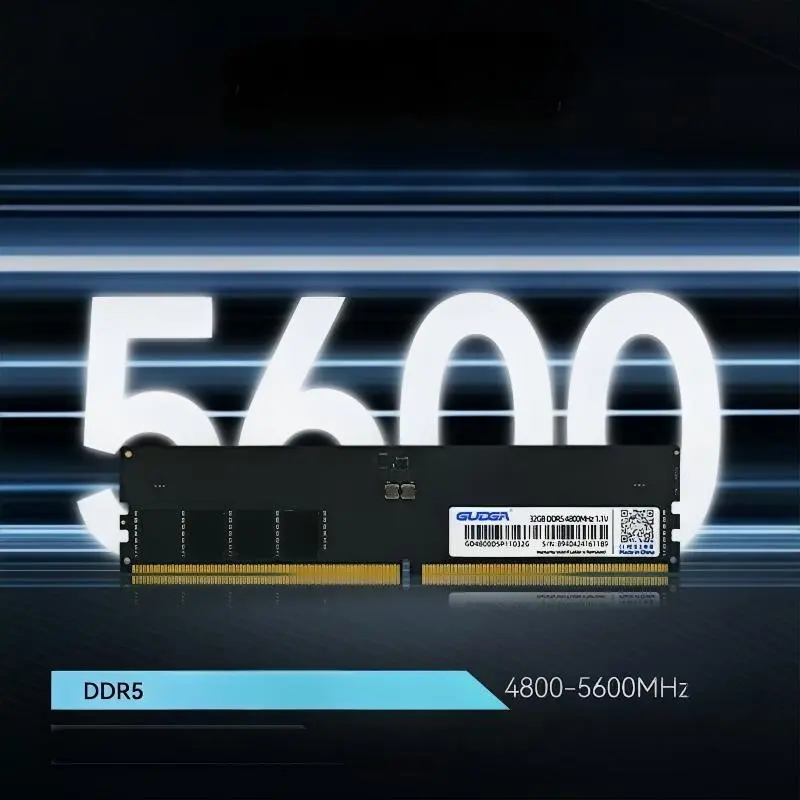
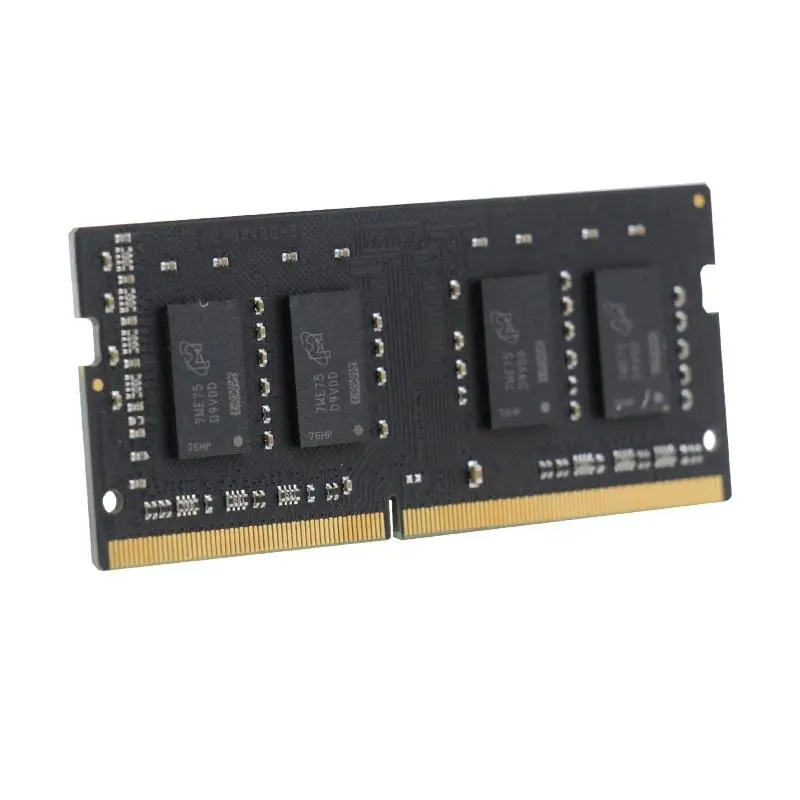
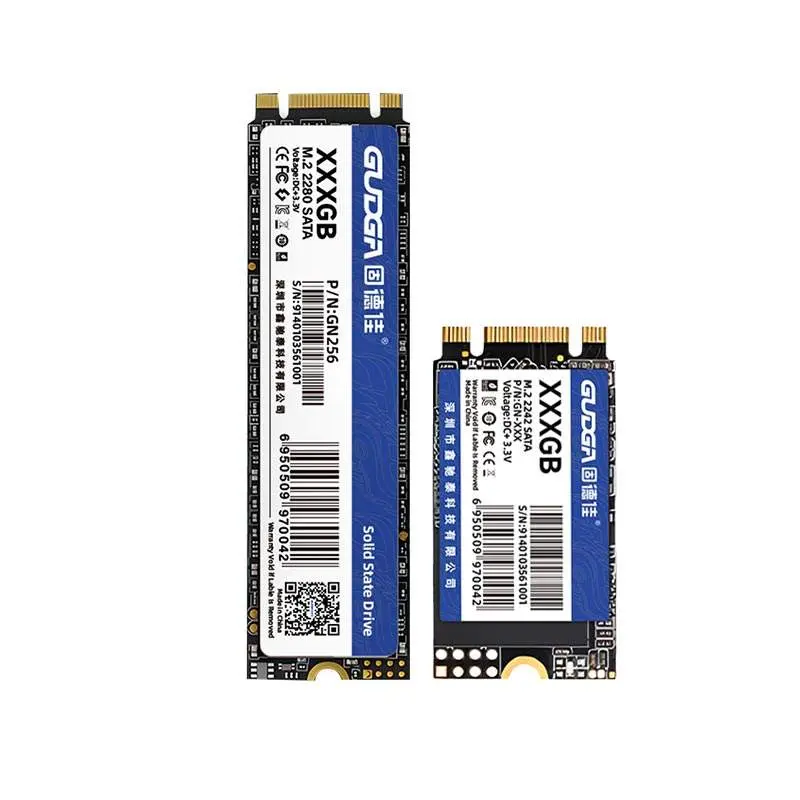
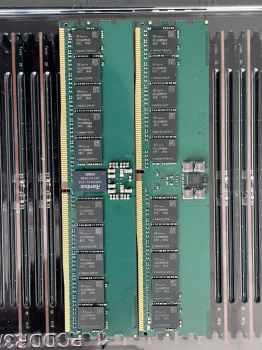
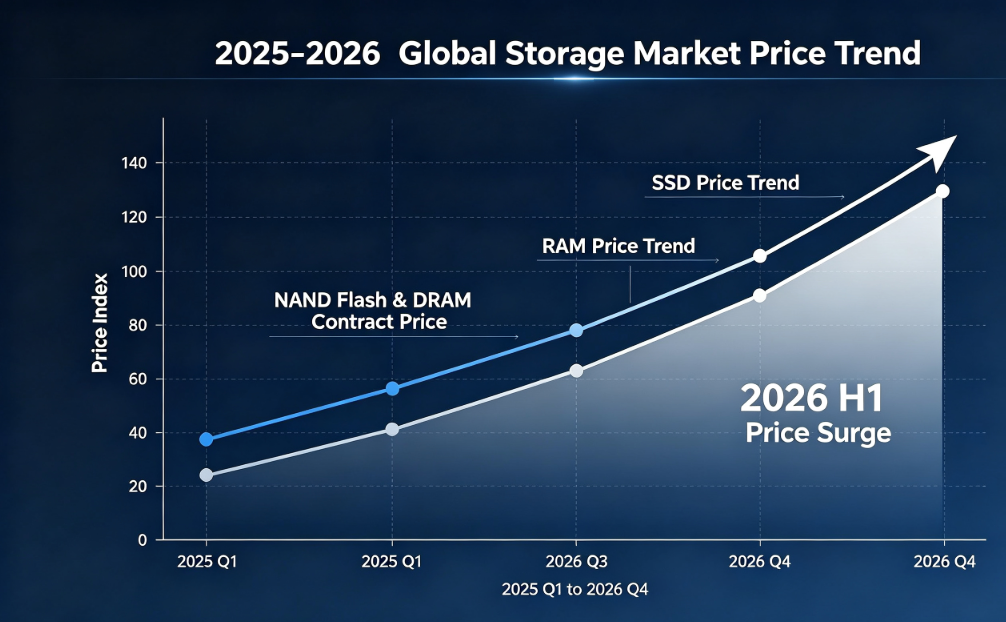
O mercado de armazenamento testemunhou recentemente uma tendência emergente notável. Distribuidores e clientes de compras relatam amplamente que os preços de atacado de fábrica dos produtos convencionaisProdutos RAM e SSDtornaram-se quase equivalentes aos preços de retalho dos terminais locais, resultando numa forte compressão das margens de lucro dos canais tradicionais. O antigo modelo de lucro baseado na diferença de preços entre o comércio grossista e retalhista quase desapareceu. Em vez de ser um caso isolado de marcas individuais, este fenómeno decorre das mudanças industriais na capacidade de produção, nas relações entre oferta e procura e nos mecanismos de canal em 2026, e está a remodelar fundamentalmente o cenário de lucros e transações do segmento de memórias e unidades de estado sólido.
O controlo mais rigoroso dos preços por parte dos fabricantes originais a montante é a principal causa da redução dos diferenciais de preços. O mercado global de partículas de armazenamento continua dominado pelos principais fabricantes, que detêm poder absoluto de precificação sobre partículas flash DRAM e NAND. Impulsionados pela crescente demanda por produtos de armazenamento de ponta alimentados pela indústria de IA, os principais fabricantes priorizaram a capacidade de produção para HBM e soluções de armazenamento de ponta de nível empresarial este ano, desacelerando a liberação de capacidade para produtos RAM e SSD de uso geral e de consumo. Enquanto isso, os fabricantes originais regulamentam estritamente os preços de fornecimento do canal e os volumes de remessa por meio de acordos não canceláveis e não retornáveis (NCNR) e políticas de depósito de pré-pagamento, unificando os preços globais dos contratos básicos. Isto limitou substancialmente o espaço de ajuste de preços para os fornecedores de marcas, deixando pouco espaço para concessões de lucros nos preços grossistas a jusante.
A total transparência de preços no mercado retalhista de terminais eliminou ainda mais as disparidades de preços grossistas e retalhistas. A prevalência de plataformas de comércio eletrónico e de vendas digitais ao vivo divulgou totalmente as especificações, parâmetros e preços dos produtos RAM e SSD, apagando completamente a assimetria de informação que antes beneficiava os retalhistas offline. Para conquistar quota de mercado, tanto os comerciantes online como offline adoptaram uma estratégia de pequeno lucro e de volume de negócios rápido, cortando agressivamente os preços de retalho nos terminais e até vendendo inventário a preços próximos do custo para aumentar o volume de vendas. As tradicionais barreiras de preços regionais foram completamente quebradas, levando a preços de retalho padronizados e decrescentes em todo o país e, em última análise, formando um padrão de mercado onde os preços grossistas das fábricas se alinham estreitamente com os preços de retalho terminais.
Além disso, a estrutura de stocks da indústria e o equilíbrio entre a oferta e a procura exacerbaram a homogeneização dos preços. A indústria completou o ciclo de desestocagem até o final de 2025, e a maioria dos produtos RAM e SSD em circulação em 2026 são lotes recém-produzidos com estoque spot suficiente. Além disso, a nova capacidade de produção requer um ciclo de construção de 1,5 a 2 anos e ainda não foi totalmente liberada. O mercado encontra-se actualmente num estado equilibrado de inventário à vista adequado e de capacidade incremental limitada, deixando pouco espaço para flutuações drásticas de preços. Os pequenos e médios retalhistas já não necessitam de acumular stocks a granel e podem reabastecer produtos do mercado à vista de forma flexível, sem suportar elevados custos de manutenção de stocks, eliminando assim a necessidade de preços de retalho inflacionados e reduzindo ainda mais a disparidade de preços grossistas-retalhistas.
A intensificação da concorrência no mercado segmentado é outro fator-chave da convergência de preços. A rápida ascensão das marcas de armazenamento nacionais quebrou o monopólio de longo prazo dos fabricantes estrangeiros. Em vez de se envolverem numa concorrência predatória de preços baixos, os fornecedores nacionais competem oferecendo produtos de qualidade estável e preços razoáveis. O número crescente de participantes do mercado e a severa homogeneização de produtos levaram a preços altamente unificados para produtos convencionais de RAM DDR5 e SSD NVMe em marcas premium e econômicas. Para estabilizar os ecossistemas de canais e evitar guerras de preços ferozes, os fabricantes de marcas aplicaram rigorosamente os preços guiados pelos terminais, tornando impossível manter gradientes de preços distintos entre os fins grossistas e retalhistas.
A redução da disparidade de preços no atacado e no varejo para produtos RAM e SSD representa uma tendência inevitável de desenvolvimento padronizado e transparente na indústria de armazenamento, marcando o fim da era de lucros excessivos dos canais. Para os fornecedores de marcas, a tradicional vantagem competitiva das concessões de preços enfraqueceu significativamente. A futura concorrência da indústria passará de estratégias orientadas para os preços para capacidades de valor acrescentado, incluindo qualidade do produto, suporte pós-venda, soluções personalizadas e serviços estáveis da cadeia de abastecimento. Para distribuidores e clientes de compras, o sistema de preços transparente elimina o caos dos preços de mercado e garante transações mais justas, forçando a indústria a ir além da involução de preços baixos em direção à atualização de alta qualidade e orientada para serviços. Os membros da indústria prevêem que o actual padrão de convergência de preços grossistas e retalhistas persistirá no curto prazo, inaugurando uma nova fase de concorrência refinada para a indústria global de armazenamento.
Utilizamos cookies para lhe oferecer uma melhor experiência de navegação, analisar o tráfego do site e personalizar o conteúdo. Ao utilizar este site, você concorda com o uso de cookies. política de Privacidade